引言:一张8854的代价,十年后标价五千万
2014年3月,Roger Ver 在取得圣基茨和尼维斯国籍后,放弃了美国公民身份。彼时,他已是比特币世界最知名的布道者之一。放弃国籍这个动作本身并不违法,美国每年有数千人这样做。真正的问题是:他在弃籍那一刻持有的资产,是否被完整地、准确地放进了美国税法要求的那张资产负债表里。十年后,答案以近五千万美元的代价揭晓。
Ver 案的引人注目之处,不在于“加密富豪逃税”的叙事外壳。它真正揭示的,是美国弃籍税制度(IRC §877A)在一个人做出“离开”决定的那一刻,如何将过去、现在与未来的税务关系一次性锁定,而申报环节的完整性,正在取代税率本身,成为风险最集中的地带。
(一) 触发:弃籍税不问“你是否想交”,只问“你是否够格”
美国是全球少数以公民身份而非居住地作为所得税连结点的大国。弃籍税的逻辑起点,正是对这一制度的“退出定价”:既然公民身份带来全球课税的义务,那么放弃身份时,就必须对尚未实现的增值进行一次强制性清算。IRC §877A 将“涵盖弃籍者”(covered expatriate)在全球范围内的全部财产,视同在弃籍前一日按公允市场价值出售,并就由此产生的净收益征税: 无论当事人是否实际卖出了一枚币、一股股票或一处房产。
Ver 落入这一规则几乎没有悬念。§877A 设定了三条并列的触发标准,满足其中任何一条即构成涵盖弃籍者:全球净资产在弃籍日达到200万美元或以上;弃籍前五年的年平均净所得税负债超过年度指数化门槛;或者未能在 Form 8854 上以伪证罪责标准证明前五年完全履行了美国联邦税务义务。Ver 的净资产远超200万美元,这是控辩双方都不争的事实。他从弃籍那一刻起,就注定要面对一次全球资产的“视为出售”清算。
这里有一个容易被误读的区分:弃籍税的核心义务发生在弃籍当时,而非资产日后真正出售之时。Ver 在2014年弃籍,申报义务在2016年5月履行,但被清算的是2014年弃籍前一日持有的全部比特币: 包括个人直接持有的部分,以及通过他控制的两家加州公司 MemoryDealers Inc. 和 Agilestar Inc. 间接持有的部分。对于习惯了“不卖就不产生税”直觉的资产持有者而言,这条规则本身就是第一道认知门槛。
(二) 申报:Form 8854 不是一张表格,而是一份在伪证罪责下签署的资产负债表
弃籍税的计算固然重要,但 Ver 案真正的教训不在税率,而在申报的完整性。§877A 的申报载体是 Form 8854(初始及年度弃籍声明)。这张表格要求弃籍者逐项列明全球资产的公允市场价值,并以伪证罪责标准(under penalties of perjury)证明前五年美国联邦税务义务的完全合规。换言之,弃籍者在表格上落笔的那一刻,不是在提交一份“估算”,而是在法律上对一份资产清单的真实性作出个人担保。
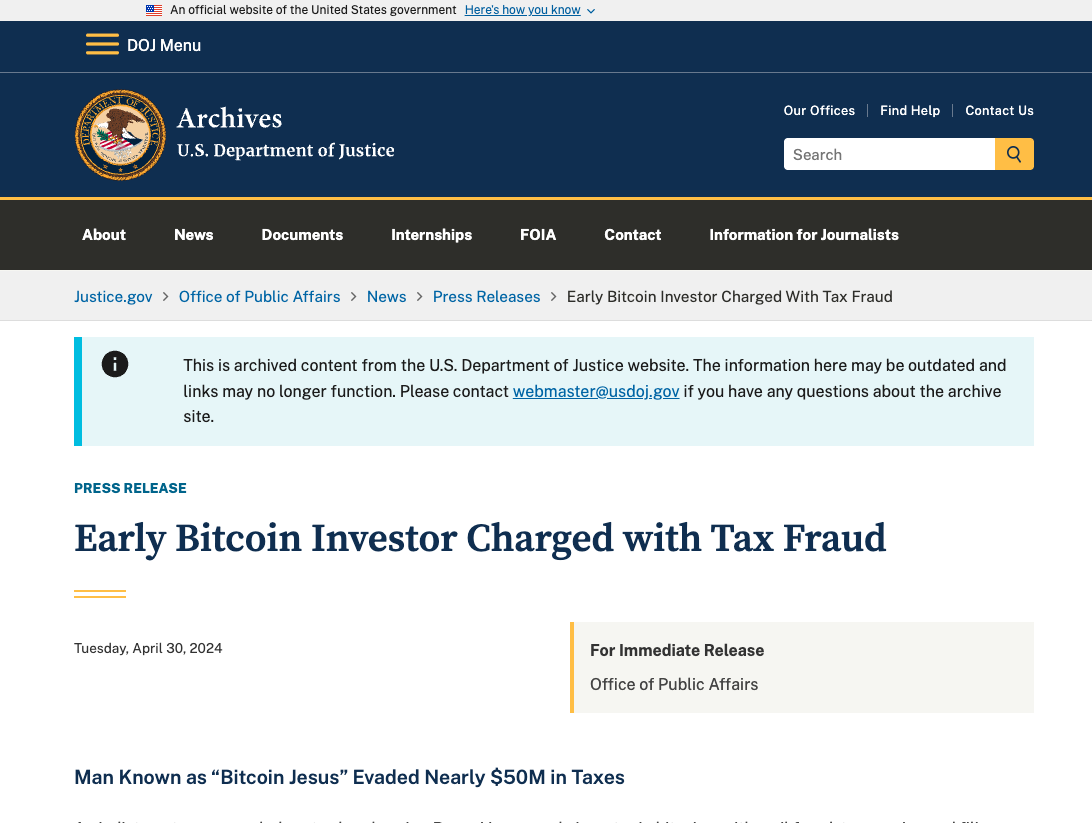
Ver 在2016年提交的 Form 8854 上,申报的资产价值与实际情况之间存在一道无法用“估值分歧”来解释的鸿沟。DOJ 和 IRS 的案卷显示,其个人持有的比特币在申报中几乎完全缺席,公司持有的约73,000枚比特币仅被合计估值656万美元;而区块链公开数据和公司披露信息指向的持有量约为131,000枚 BTC。这不是在一个合理区间内高估或低估某个数字的问题,而是将绝大多数应税资产系统性地排除在了申报视野之外。最终,这一遗漏被认定造成美国税款损失16,864,105美元,并触发 IRC §6663 下75%的民事欺诈罚款,超过1,200万美元,加上约2,000万美元的利息,DPA 下的总支付额接近4,990万美元。
Ver 方面曾提出的一个论点值得认真对待:比特币在2014年的税法属性不如今天清晰,IRS 长期未就 §877A 下的加密资产估值发布细则,申报可能建立在专业顾问的意见之上,属于善意错误而非故意逃税。然而,这一论点在 Form 8854 的结构面前很难成立。表格要求的不是“你认为这些资产值多少”的立场声明,而是“你持有什么”的资产清单。即使承认比特币的估值存在合理区间,将一项价值数千万美元的资产申报为零或接近于零,也无法被包装成“估值偏差”。Ver 最终在 DPA 中承认其未申报行为是 willful, 法律上定义为“对已知法律义务的故意违反”。这一承认,关闭了以“规则模糊”或“信赖顾问”否定刑事责任的大门。
(三) 追诉:为什么十年之后仍然在场
Ver 案在时间维度上同样具有制度警示意义。2014年弃籍,2016年申报,2024年被起诉,2025年达成 DPA, 十年间隔本身就在传递一个信息:弃籍税的执法时钟并不随着离开而停止。
对于申报不实或欺诈性申报,通常的三年或六年追诉期限并不提供庇护。时间不会治愈一个被隐瞒的申报立场,只会让利息持续累积。Ver 案中约2,000万美元的法定利息,正是这一机制的直接后果。更广泛地看,弃籍申报正在从税务合规的“终点”转变为 IRS 调查的“起点”。Form 8854 上披露的资产清单、估值依据和公司持股结构,会与公开区块链数据、历史申报记录、跨境信息交换渠道中的数据进行交叉比对。Ver 案中,申报价值与链上可见持有量之间的巨大缺口,正是审查被触发并最终升级为刑事调查的起点。
执法能力的代际变化进一步放大了这一趋势。自2025年1月1日起,中心化加密货币交易所须向 IRS 报送用户年度交易信息(Form 1099-DA);自2026年起,纳税人申报数据将与交易所报送信息自动匹配。FATCA 与共同申报准则(CRS)使离岸金融账户的透明度持续提高,区块链分析工具则让跨年度、跨钱包的资产追踪成为常规手段。Ver 的行为发生在这些基础设施成型之前,调查仍能穿透时间完成锁定;而在信息自动匹配成为常态的环境下,同类申报缺口的被发现概率只会更高。
(四) 宪法争议的悬置:一个未被回答的问题,不等于一个可依赖的答案
Ver 的辩护团队曾试图将案件提升到宪法层面,主张 §877A 对未实现增值课税违反了第十六修正案对“实现”(realization)的要求,并援引分配条款与正当程序条款提出挑战。这一抗辩触及了税法理论中一个真实且未完全封闭的问题。联邦最高法院在 Moore v. United States 中回避了将“实现”确立为宪法性要求的做法,多数意见明确未就此作出裁断,而弃籍税被学界普遍视为后 Moore 时代最可能承载这一宪法检验的制度载体之一。
然而,Ver 案并没有成为那个检验载体。DPA 的结构决定了这一点:Ver 承认故意不申报的事实,支付税款、罚款和利息,刑事指控在合规观察期后撤销,宪法问题从未获得司法实体裁决。这留下了一个重要的认知陷阱:一个宪法争议“尚未被解决”,并不意味着它可以被当作规划依据来依赖。对于正在考虑弃籍的纳税人而言,以“§877A 可能违宪”为前提来安排申报策略,本质上是在用一项未经司法确认的理论可能性,对冲一项已经在执法实践中反复兑现的确定性义务。Ver 的近五千万美元账单,不是在宪法争议中输掉的,而是在事实层面的系统性遗漏中形成的。
(五) 制度启示:弃籍税的风险重心已经位移
Ver 案对美国弃籍税制度最实质的贡献,在于它标定了一个风险重心的位移。
第一,§877A 的“视为出售”规则对包括加密资产在内的全部财产一体适用,不存在资产类别上的例外空间。 IRS 自2014年第21号通知起即把可转换虚拟货币视为财产,弃籍税规则随之覆盖个人直接持有、通过美国公司持有以及通过外国实体持有的数字资产。试图通过持股结构或资产形式将增值排除在弃籍税基之外,在规则层面没有出口。
第二,“是否涵盖”的问题相对清晰,“申报是否完整”才是风险的实际所在。 净资产超过200万美元的弃籍者,几乎注定落入 §877A 的适用范围;真正决定后果轻重的,是 Form 8854 上的资产清单是否经得起与外部数据的比对。75%的民事欺诈罚款、复利计算的利息以及刑事追诉风险,都附着在申报的故意不实之上,而非附着在税率高低或估值方法的选择之上。
第三,弃籍的税务后果并不随着“离开”而终止。 除了弃籍当时的视为出售税负,§2801 还对涵盖弃籍者向美国公民或居民作出的某些赠与或遗赠征收40%的税,税负通常由美国境内的受赠人承担。这意味着弃籍决定的影响会沿着家庭关系和财富传递链条继续延伸,而不仅仅停留在弃籍者个人的申报表上。
(六) VICI TAX 维智税务专业建议:落到操作层面,四件事必须在弃籍日之前完成
① 做“涵盖弃籍者”诊断,全口径核算净资产。 净资产不是银行账户加总,而是全球全部财产权益的公允市场价值,包括通过美国公司、外国实体或信托间接持有的部分。Ver 通过公司持有比特币的结构,并没有让这部分资产脱离弃籍税视野。
② 加密资产逐项列明,固定弃籍前一日估值基准。 Form 8854 要求的不是“总体估算”,而是一份在伪证罪责下签署的资产清单。链上地址、交易所账户、托管钱包、公司/信托层面持仓需要全口径对账,估值工作底稿留档。
③ 把 §2801 的40%传承税放进弃籍前的规划窗口。 如果受益人是美国税务居民,弃籍决定会把一部分税负递延到下一代。利用统一抵免额和非授予人信托在弃籍之前调整资产结构,是现行框架下少数仍然有效的路径;弃籍之后再修复的空间极为有限。
④ 如果申报已经存在缺口,主动纠正的窗口比等待执法更可控。 Ver 的时间线:2014弃籍、2016申报、2024起诉、2025以近5,000万美元收场,本身就是主动与被动的成本对照。是否适用简化申报补救、自愿披露或 amended Form 8854,取决于未申报资产的性质、金额和五年认证状态,需要个案评估;但越早进入评估,议价空间越大。
弃籍不是税务关系的出口,而是它的集中清算入口。§877A 不问你想不想交,Form 8854 不问你是不是“大概估一下”。Ver 的近五千万美元账单,买的是一个可以被清晰表述的教训:截止日之前能做很多,截止日之后能做的很少。
如果您有更多问题,请联系:
VICI TAX 维智税务 | 国际专业服务 |跨境服务 | 国际人士
维智税务(VICI TAX) 是一家专注于国际专业服务,跨境合规与企业全球化服务,并开设具有海南自由贸易港国际税收为特色的国际专业服务机构。该机构起源于美国硅谷,现入驻于海南自由贸易港。
致力于为企业与国际人士提供更专业,更长期,更国际化的跨境解决方案。
微信:vicitax
微信公众号:VICI TAX 维智税务
联系电话: 185-8955 7142
美国: +1 341-732 6985
官网:https://www.vicitaxltd.com/